
O Open Finance devolve ao consumidor o controle sobre os próprios dados financeiros, ressalta Paulo de Matos Junior, empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos. Em vez de ficar preso a uma única instituição, quem participa autoriza o compartilhamento de informações e recebe ofertas mais ajustadas ao seu perfil. Essa lógica desloca o poder de decisão para quem de fato deveria exercê-lo: o cliente.
O sistema reúne dados cadastrais, transações e informações de crédito, circula apenas entre instituições autorizadas e abre espaço para ganhos reais e mensuráveis em juros e produtos. Com isso em mente, a seguir, veremos como cada etapa funciona, quais cuidados protegem o consumidor e onde estão as vantagens mais concretas.
O que é compartilhado no Open Finance e com quem?
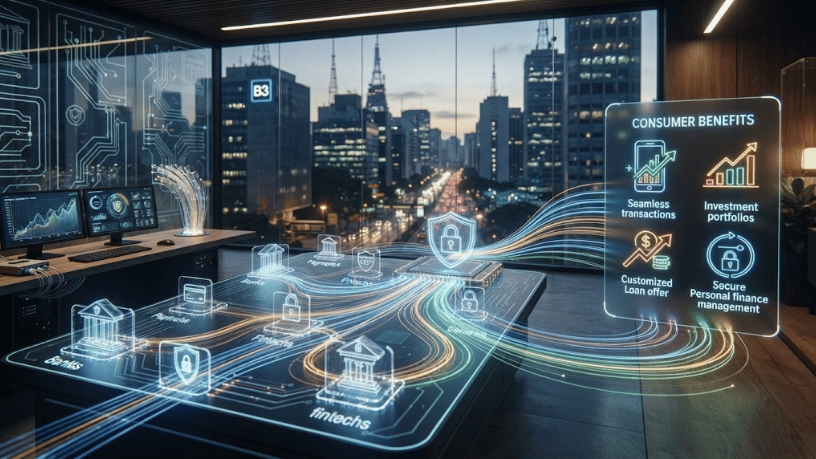
O compartilhamento envolve dados cadastrais, informações de contas, histórico de transações, cartões e operações de crédito. Nada disso sai da instituição de origem sem consentimento. De acordo com Paulo de Matos Junior, o consumidor escolhe quais informações liberar, para qual empresa e por quanto tempo, e pode revogar a permissão quando quiser. Quem recebe os dados são bancos, fintechs e cooperativas autorizadas pelo regulador.
Na prática, a empresa que recebe a autorização acessa somente o que o cliente permitiu. Se você libera apenas o histórico de movimentação para simular um empréstimo, o restante permanece fechado. Essa granularidade diferencia o modelo de arranjos em que o titular pouco enxergava o destino das informações.
Como compartilhar dados com segurança?
A proteção começa no próprio fluxo. O cliente inicia o pedido na instituição que deseja contratar, mas confirma a autorização no aplicativo do seu banco, sem digitar senha em ambientes de terceiros. Como destaca o empresário Paulo de Matos Junior, esse desenho reduz a exposição a golpes, pois a identidade é validada onde o consumidor já confia. Além disso, os seguintes cuidados reforçam essa barreira:
- Confirmação no app oficial: autorize sempre pelo aplicativo ou site do seu banco, nunca por links recebidos em mensagens;
- Prazo definido: escolha o menor período possível de compartilhamento e acompanhe a validade de cada consentimento;
- Revisão periódica: consulte as autorizações ativas e cancele as que perderam utilidade;
- Finalidade clara: libere apenas as informações necessárias para o serviço que você deseja contratar.
Esses quatro hábitos transformam o consentimento em ferramenta ativa de proteção. Quem revisa as permissões com regularidade ao longo do tempo evita o acúmulo de acessos esquecidos e mantém domínio sobre o próprio histórico financeiro, que passa a funcionar como um patrimônio digital administrado com critério.
Open Finance e crédito: onde está o ganho concreto?
No crédito, o ganho aparece na comparação. Conforme frisa Paulo de Matos Junior, com os dados liberados, várias instituições calculam propostas para o mesmo perfil, e o consumidor enxerga taxas, prazos e limites lado a lado. Um trabalhador autônomo, que antes tinha renda difícil de comprovar, pode demonstrar seu fluxo de caixa real e acessar condições mais justas do que as do pacote padrão.
Ademais, a disputa por informações qualificadas tende a pressionar os juros para baixo. O histórico de bom pagador deixa de ficar trancado em uma só casa e passa a valer como argumento de negociação, o que favorece sobretudo quem mantém pouca relação com grandes bancos.
Antes de aceitar a primeira proposta, vale comparar o custo efetivo total, que reúne juros, tarifas e encargos em um só percentual. Esse indicador revela a diferença real entre ofertas que parecem semelhantes e evita que uma taxa nominal baixa esconda cobranças adicionais ao longo do contrato.
Que vantagens aparecem além do crédito?
Fora do crédito, o sistema permite reunir contas de bancos diferentes em um único aplicativo. Também simplifica a troca de serviços e favorece seguros e investimentos ajustados ao comportamento financeiro de cada pessoa. De acordo com o empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos, Paulo de Matos Junior, o valor está na personalização, pois os produtos deixam de seguir um modelo único para todos.
Contudo, a vantagem não surge de forma automática nem uniforme. Ofertas sem comparação cuidadosa podem esconder tarifas elevadas, e o consumidor precisa avaliar o custo total antes de contratar. Dados bem usados rendem benefício concreto, enquanto dados liberados sem critério apenas ampliam a exposição do cliente.
Autonomia sobre os dados é o ganho real do consumidor
Em síntese, o sistema só entrega valor quando o consumidor participa com consciência. Autorizar com critério, comparar propostas e revisar permissões transforma informação em poder de negociação. Assim sendo, o Open Finance amadurece à medida que o cliente decide com autonomia, e não apenas fornece dados para terceiros lucrarem, enfatiza Paulo de Matos Junior.
Por isso, antes de autorizar qualquer pedido, defina o que deseja obter: uma taxa menor, um limite maior ou uma gestão mais simples das contas. Ou seja, com objetivo claro, o consumidor escolhe melhor entre as propostas disponíveis e aproveita o que o sistema oferece de mais relevante.